
小牛看房一文看懂!房贷贴息新政对张家港楼市影响

12
9月29日,财政部、央行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),全国首套房贷贴息新政正式落地,2026年10月1日起正式实施,政策暂定有效期1年。
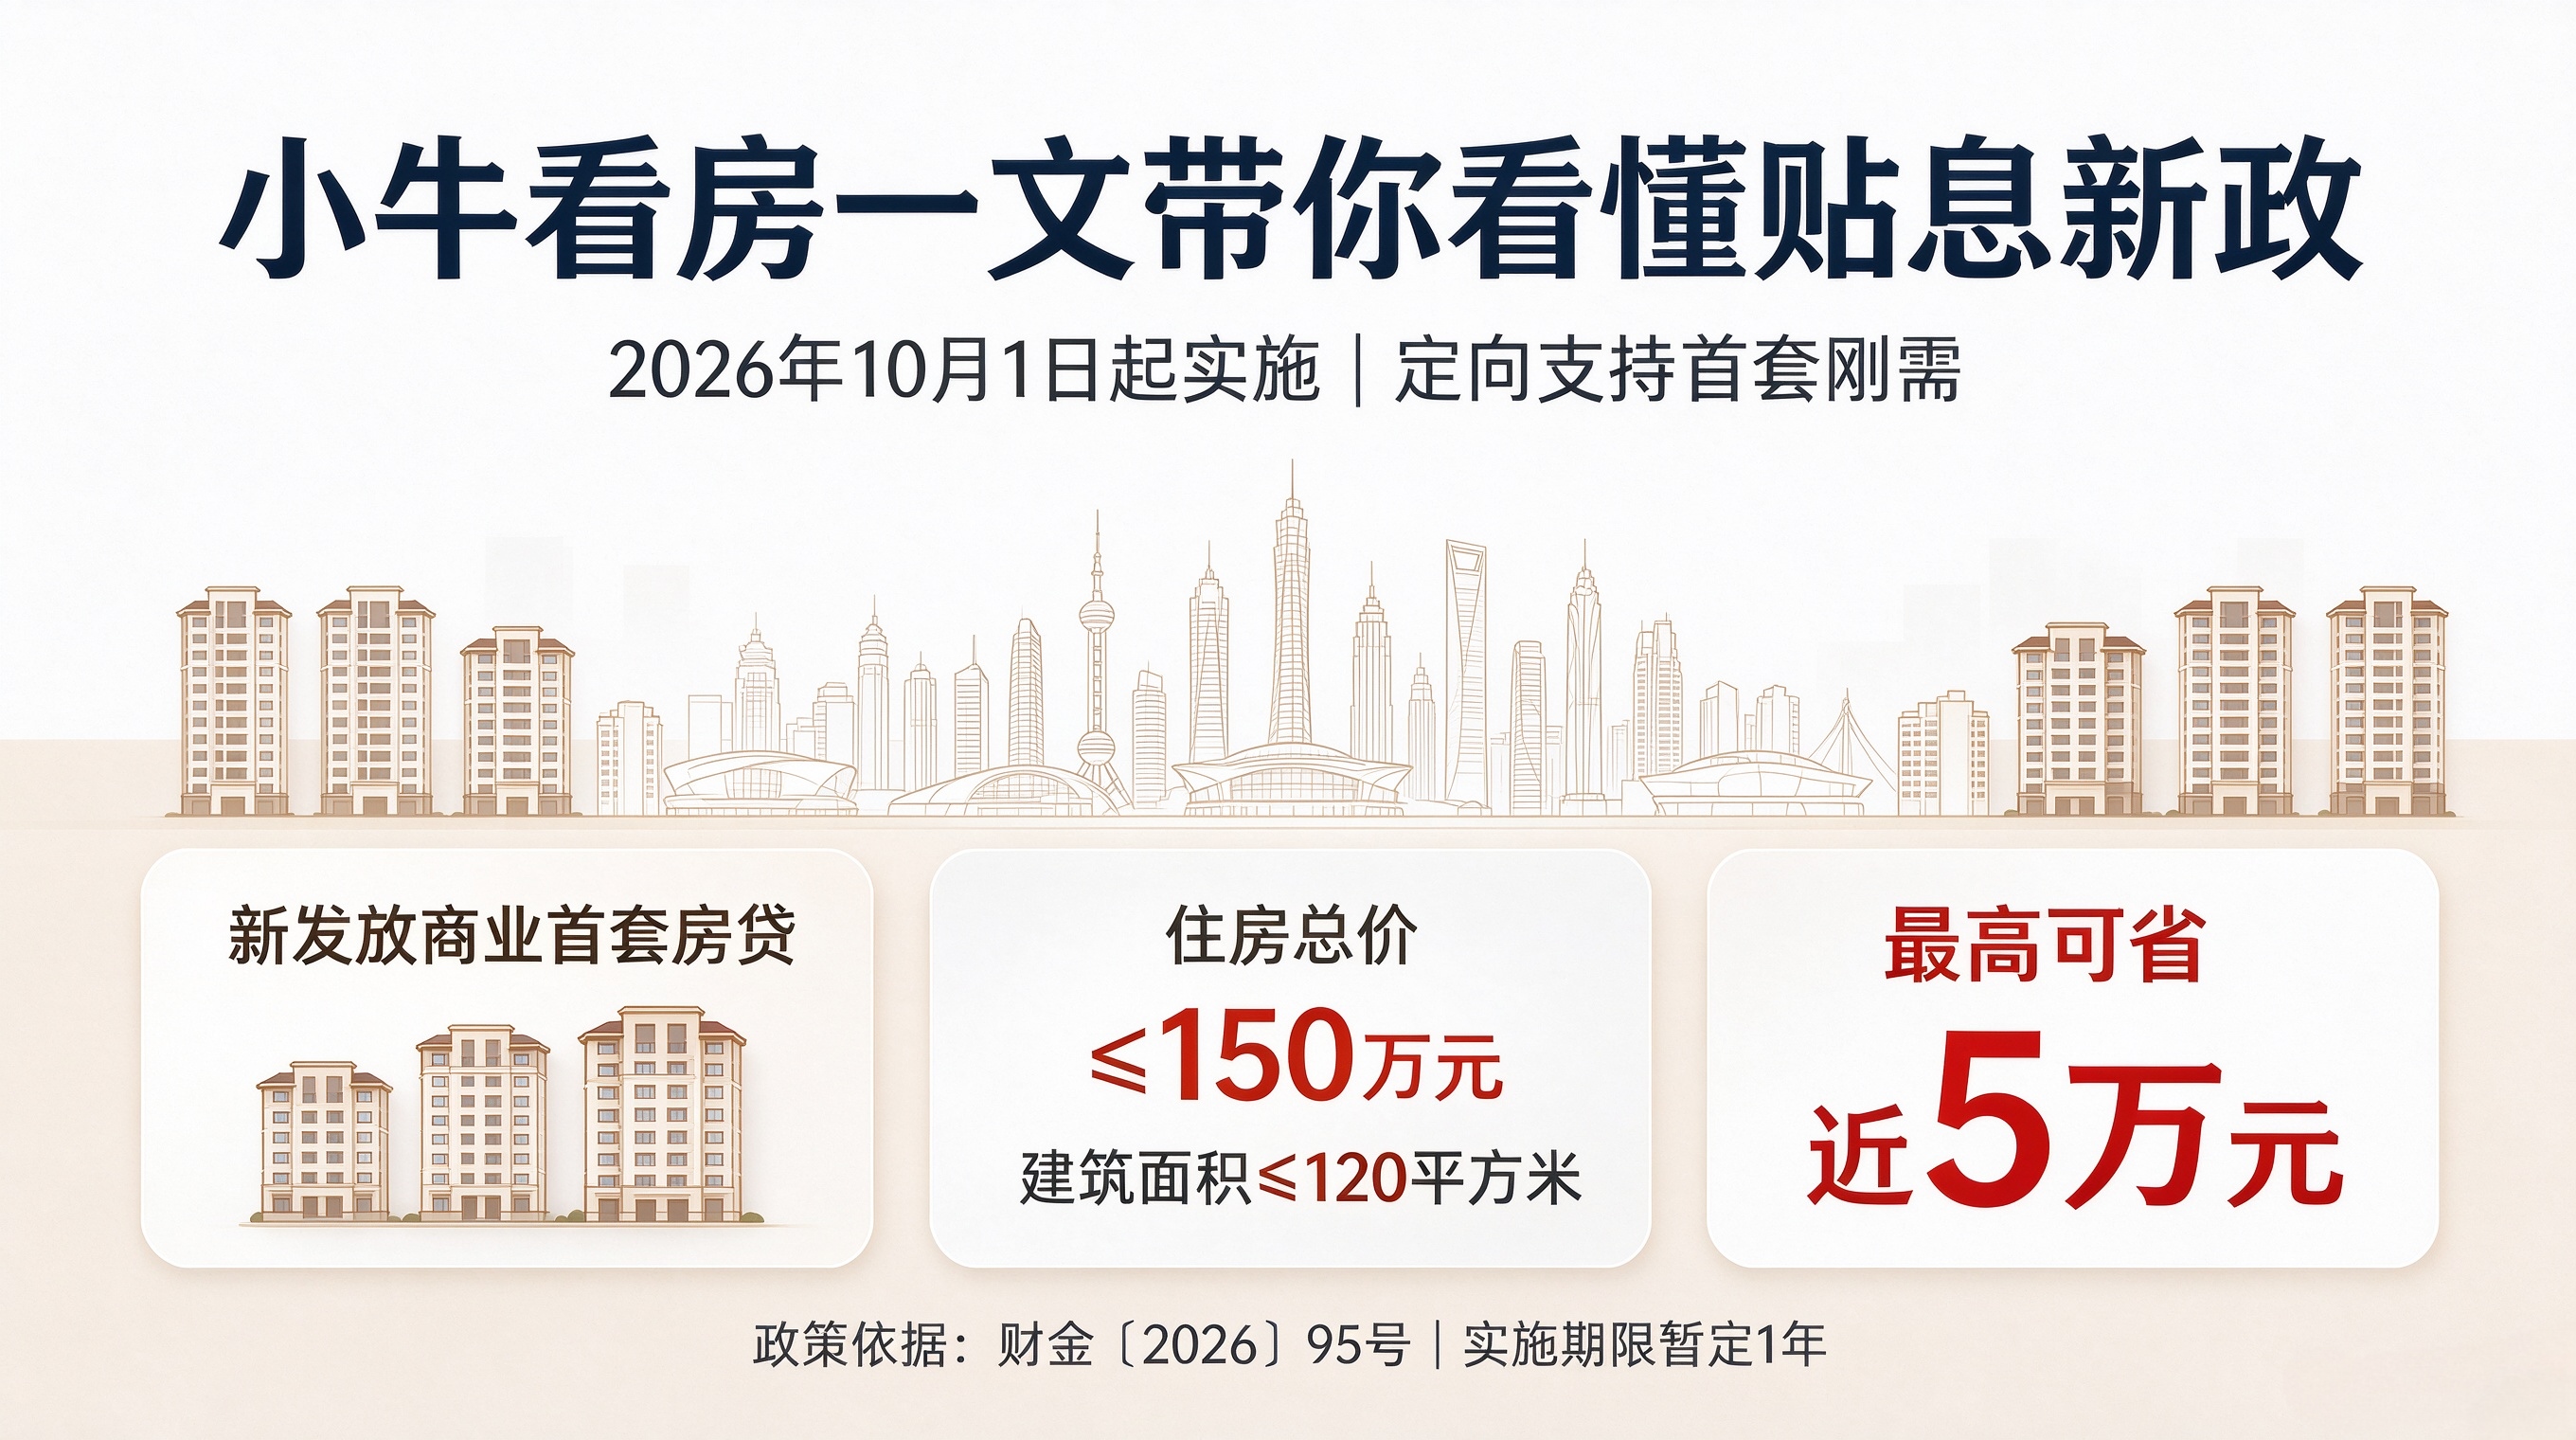
作为国家级定向楼市利好政策,本次贴息不搞大水漫灌、精准托底刚需。结合张家港本地契税补贴、公积金提额、青年人才购房贴息等现有政策,小牛看房为大家原汁原味拆解官方细则、精准测算省钱额度、客观分析港城楼市走向,一文读懂所有红利与置业逻辑,不踩坑、不盲从。
一、官方权威政策核心要点
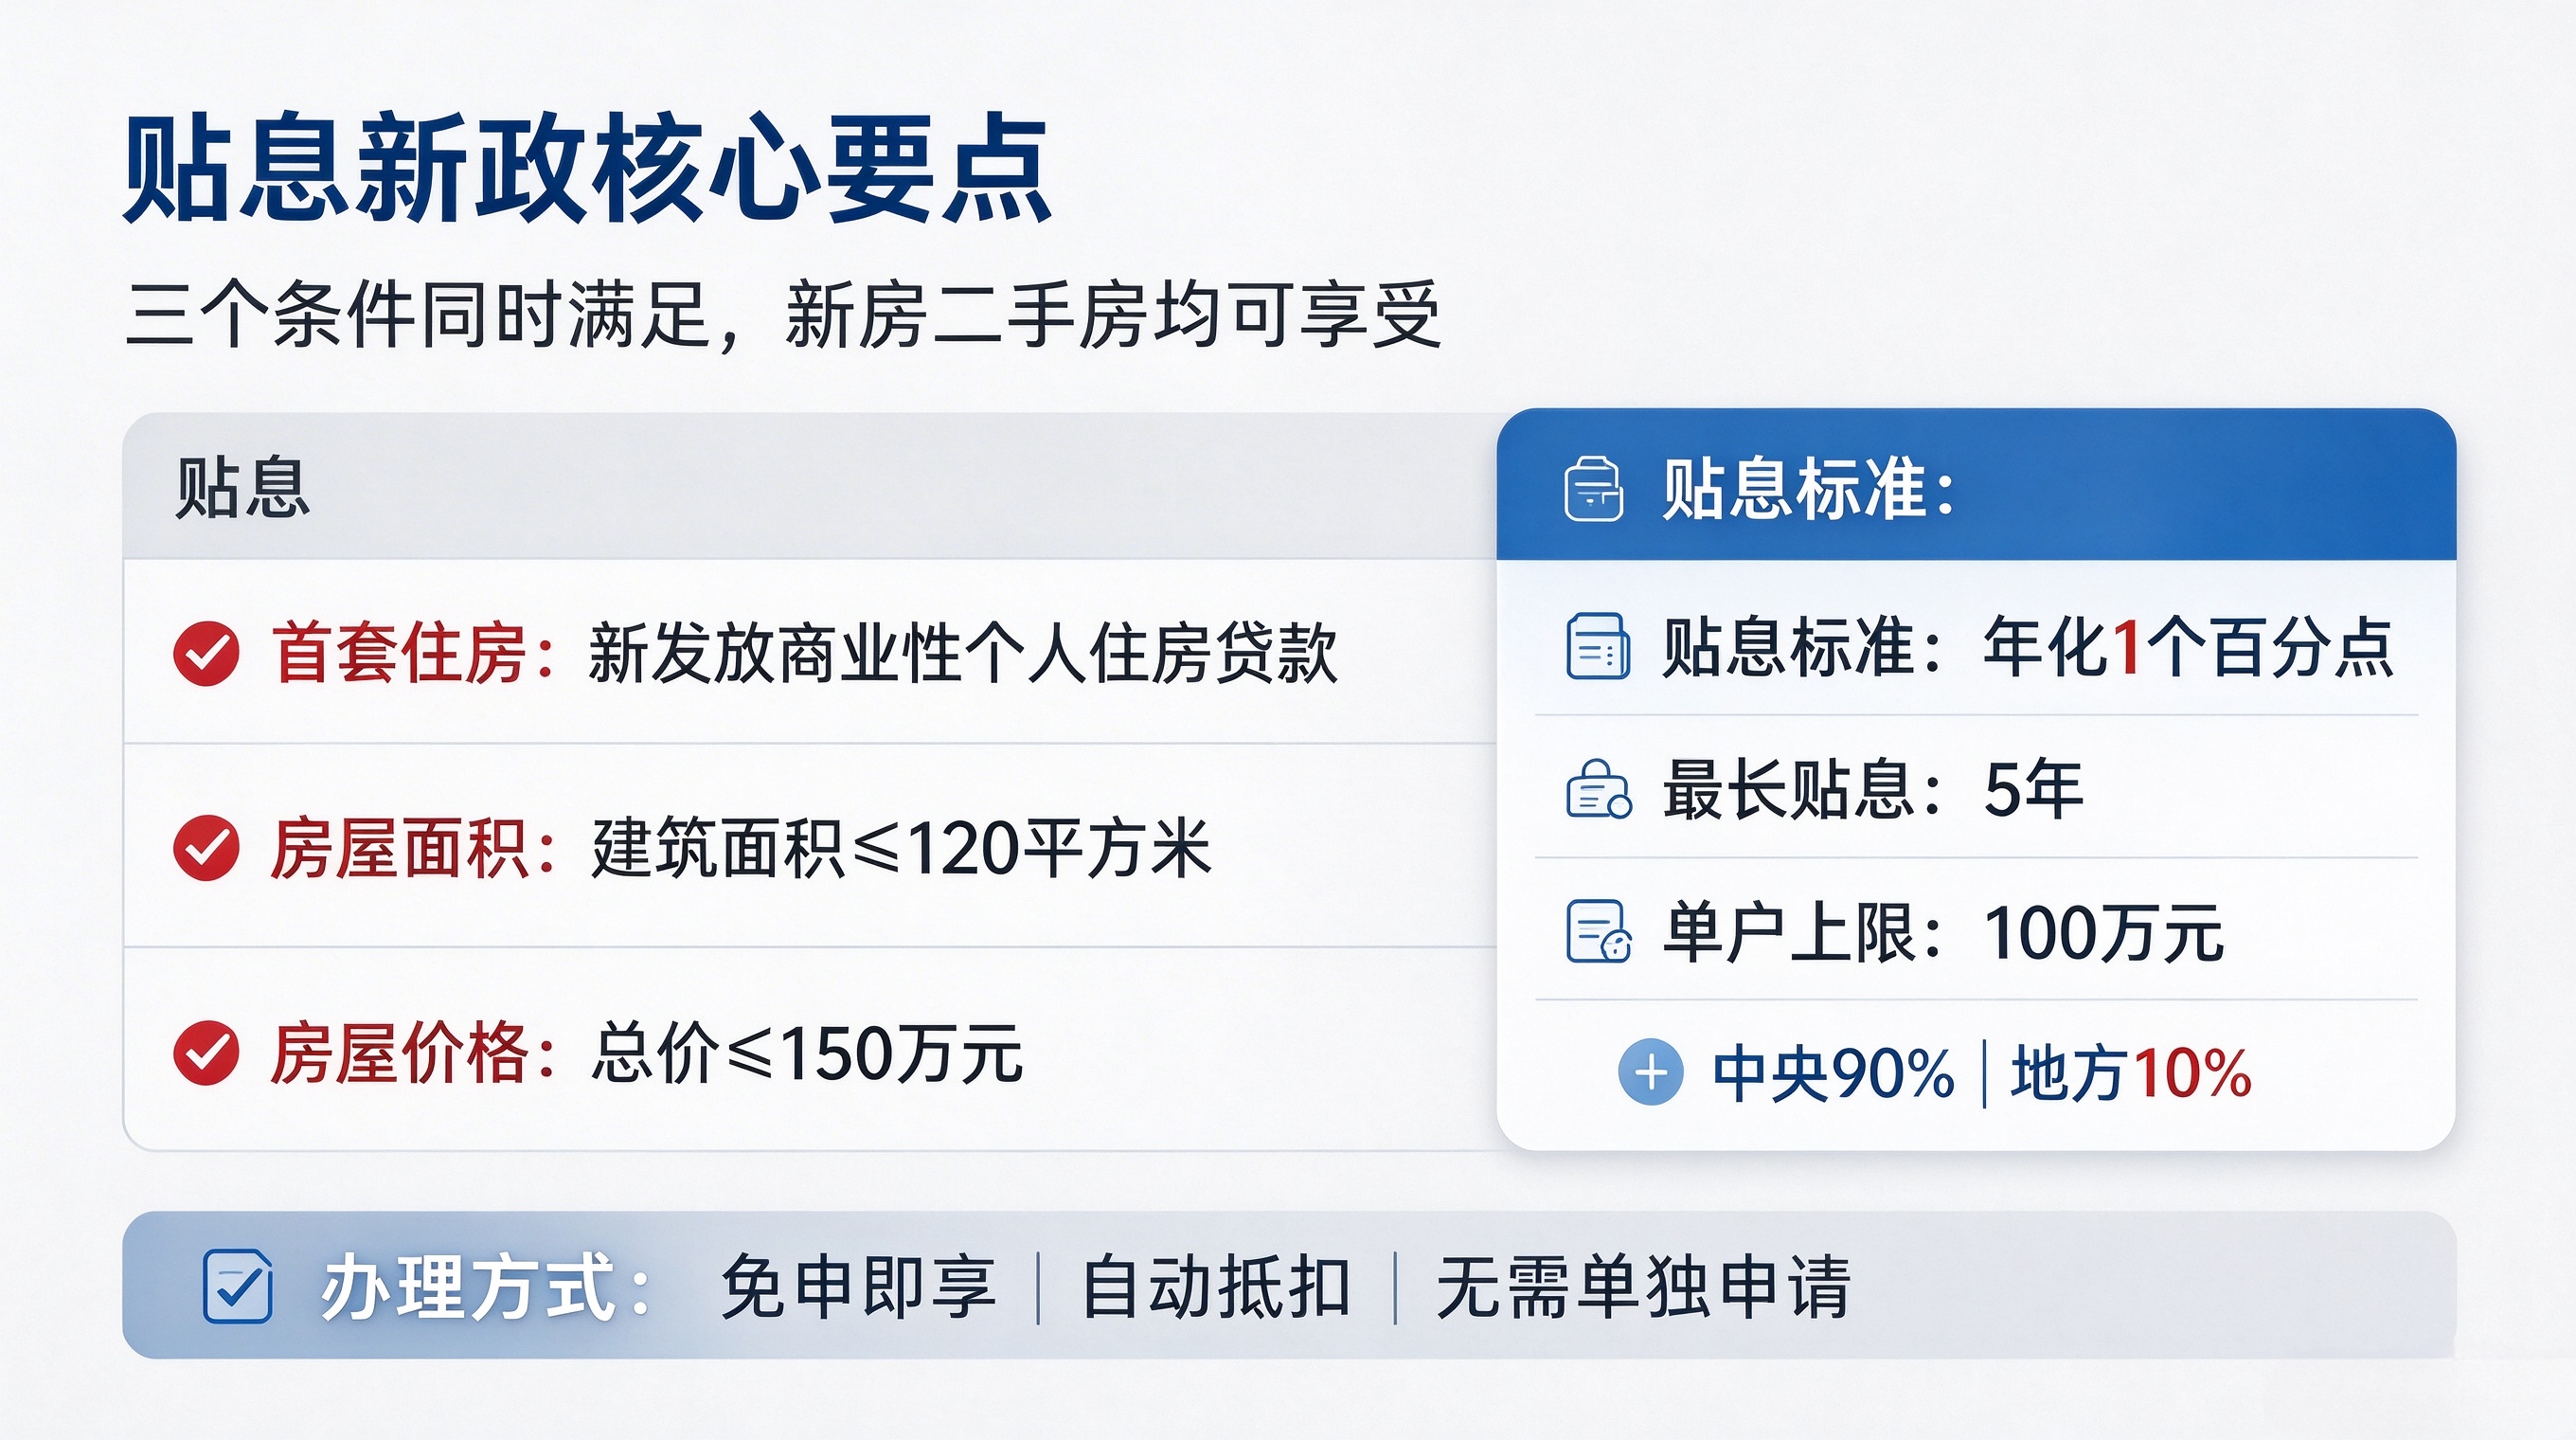
本次房贷贴息需同时满足三大硬性条件,缺一不可,新房、二手房均可享受,规则清晰无模糊空间:
1、购房与贷款资质
仅限2026年10月1日后新发放的商业首套房贷,存量房贷、房贷置换、二套房贷款均不纳入补贴范围,首套房认定严格遵循现行楼市政策标准。
2、房源硬性标准
所购房屋建筑面积≤120㎡(含)、房屋总价≤150万元(含),双红线管控,超出任意一项均无法享受贴息。
3、贴息补贴标准
财政按贷款本金给予年化1个百分点贴息,最长贴息5年;单户最高贴息贷款额度100万元。贴息资金由中央财政承担90%、地方财政承担10%,资金保障稳定可靠。
✅ 重点叠加规则(港城购房者专属)
1、纯公积金贷款不享受本次中央贴息;组合贷(商贷+公积金)中,符合条件的商贷部分可正常享受贴息,互不冲突;
2、张家港青年人才公积金贴息与本次中央商贷贴息独立并行:人才购房可实现公积金部分享人才补贴、商贷部分享国家贴息,双重红利叠加,大幅降低置业成本。
✅ 办理方式:全程免申即享
本次政策无需单独申请、无需额外提交材料。购房者正常办理房贷、签订贷款合同时,同步授权银行代为办理贴息即可。全市所有可办理商贷的银行(国有大行、股份制银行、城商行、农商行)均可承接。
银行系统自动识别符合条件的客户,按月计息自动抵扣贴息金额,优惠直接体现在每月月供中,同时会通过短信、手机银行APP同步告知贴息明细,全程便捷省心。
二、精准测算:到底能省多少钱?月供降多少?
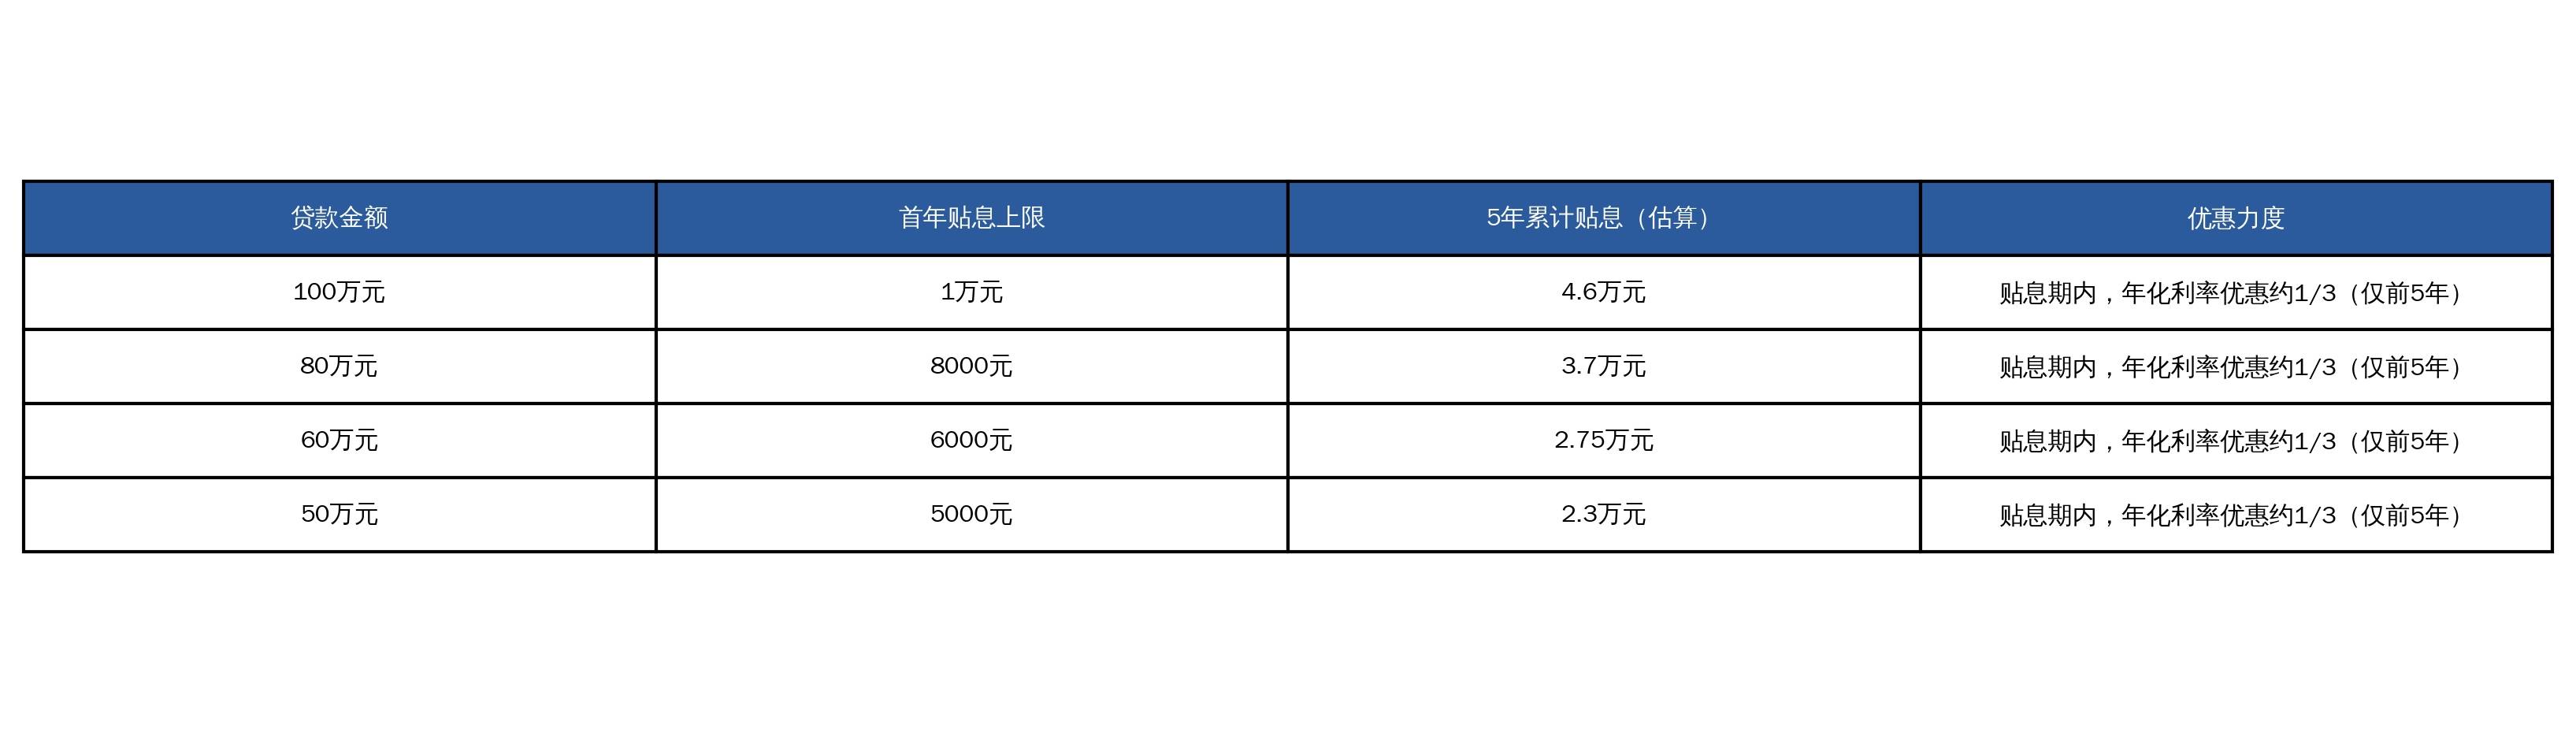
按照官方测算逻辑:100万合规商贷,年化贴息1%,年度贴息1万元,5年累计最高可省利息近5万元。【因房贷按月还本、贷款本金逐月递减,实际5年贴息总额约4.6万元左右,并非固定每年1万。贴息是按当期剩余贷款本金计息,不是直接把合同利率永久下调1个百分点。】
月供实测案例(贴合张家港现状)
贷款100万、30年等额本息、首套商贷利率3.0%:
✅ 原月供:约4216元
✅ 贷款合同利率保持3.0%不变,银行基础月供仍为4216元;前5年享受政府贴息,按月扣减贴息后,实际每期需要自付的金额降低,折算等效资金成本2.0%,并非银行下调贷款合同利率
✅ 贴息由银行按月根据当期剩余贷款本金核算,在当期还款中直接抵扣,不是放款后单独发放补贴;首月可抵扣约833元,后续随贷款本金减少,每月抵扣金额逐年下降,仅减轻前5年短期置业压力
5年后贴息政策结束,此时贷款剩余本金约88.4万元,5年累计仅归还本金约11.6万,本金没有大幅减少;贴息到期后,每月需要全额承担4216元月供,还款压力回升,置业依然存在长期还款风险
三、四大核心利好,直击张家港刚需痛点
本次新政叠加港城本地楼市政策,对刚需购房者形成实打实的全方位利好,并非纸面福利:
1、大幅降低整体购房成本
百万贷款5年可省近5万利息,这笔节省的利息,基本可以覆盖刚需房源的契税、维修基金等大部分附加购房成本,真正实现“减负置业”。
2、长期缓解月供压力
前5年月供负担逐月递减,首年月供降幅约19.8%,完美匹配刚需家庭收入增长黄金周期,有效规避刚买房就压力过载的问题,给足家庭缓冲空间。
3、商贷利率对标公积金,拉低置业门槛
贴息仅为期5年,不能等同于合同利率永久降到2.0%;贴息期间等效融资成本可低至2.0%,低于当前公积金2.6%的利率,无公积金的刚需群体,可享受等同甚至优于公积金的超低融资成本。公积金的刚需群体,可享受等同甚至优于公积金的超低融资成本。
4、盘活二手房市场,刚需选择更多
政策明确二手房全覆盖,张家港杨舍镇花园浜、南苑、万红等老城区成熟小区,以及城北次新刚需二手房、锦丰、乐余、凤凰等乡镇刚需房源,大多符合150万、120㎡以内的标准,刚需可选房源体量极大。
四、精准界定:谁能吃肉、谁无缘红利?
✅ 核心受益人群(张家港刚需主力)
首套刚需、预算有限的自住家庭,目标房源为150万以内、120㎡以下的市区刚需小三房、老城二手房、乡镇刚需新房。
❌ 无法享受政策人群
改善型大户型、总价超150万高端房源购房者;二套及多套置换人群;全款购房者;已放款存量房贷业主;纯公积金贷款购房者。
客观结论:本次政策只托刚需、不救改善,港城楼市不会普涨,结构性分化彻底定型。
五、深度解读:对张家港楼市&行业的真实影响
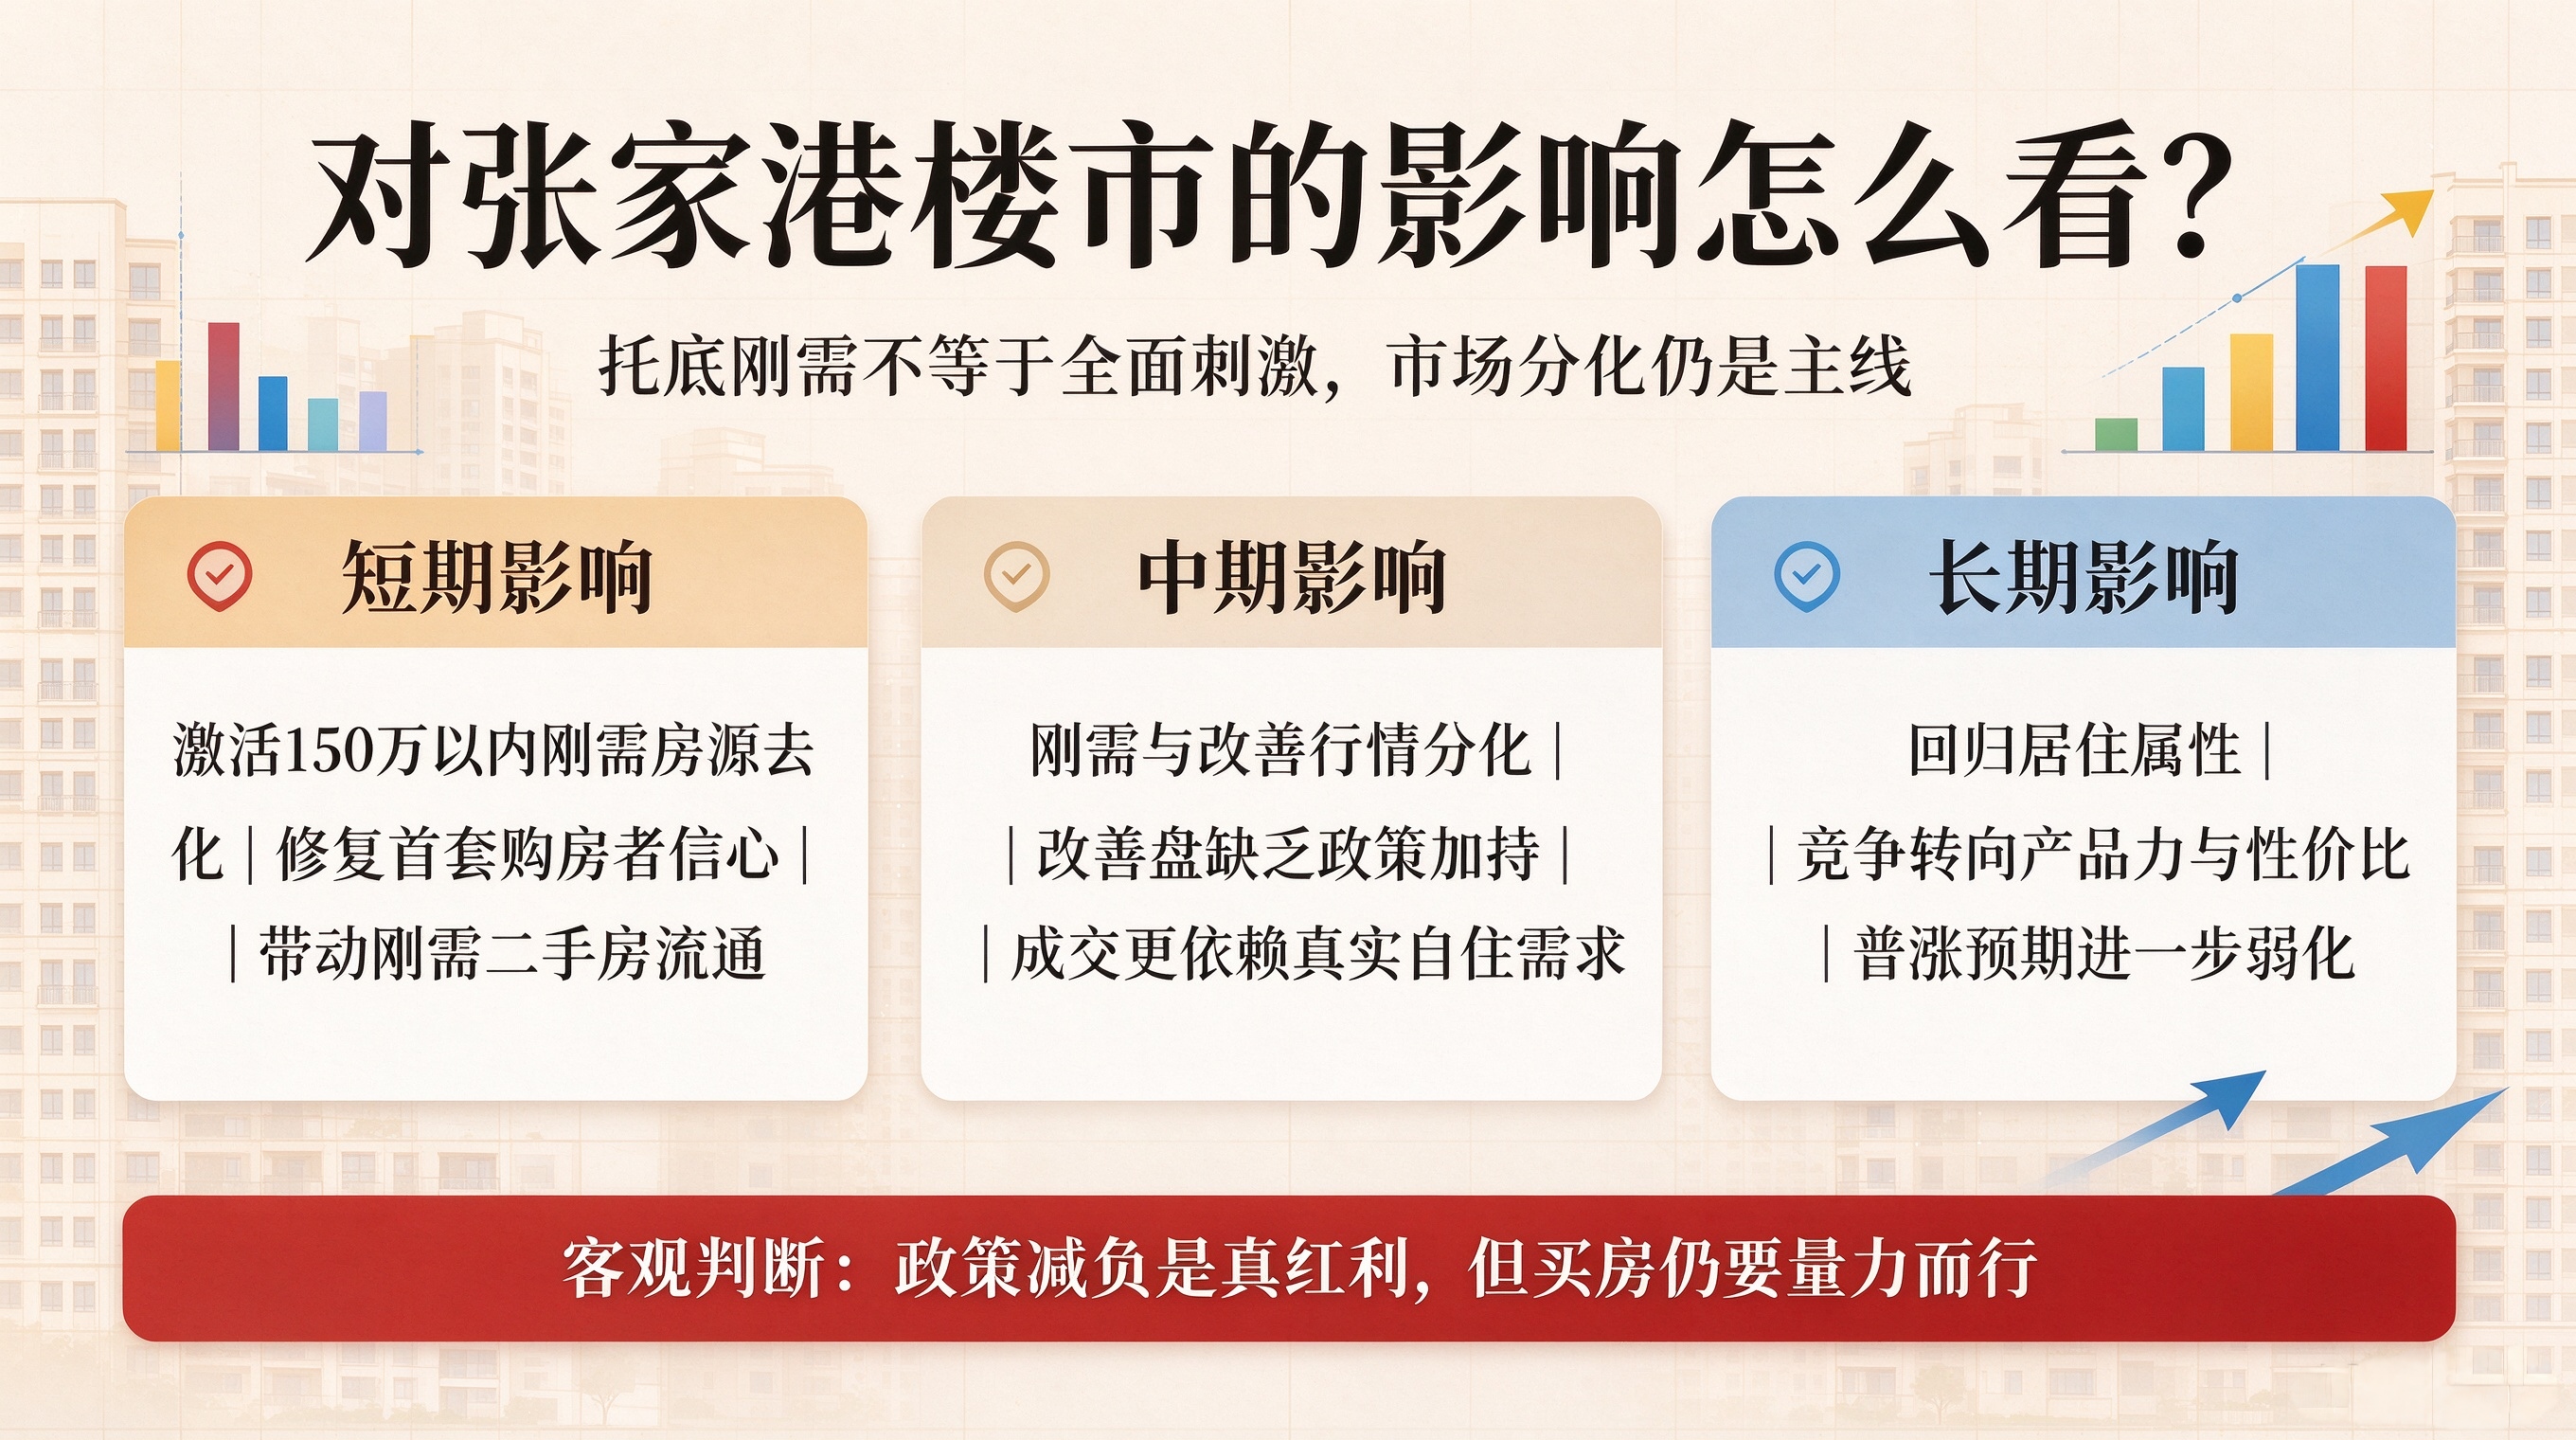
1、短期:刚需去化提速,市场信心修复
当前张家港二手房挂牌量居高不下,刚需客户观望情绪浓厚、决策周期漫长。本次国家级贴息+本地补贴双重组合拳,直接降低刚需置业门槛与持有成本,将快速激活150万以内刚需新房、二手房成交,带动刚需楼盘到访、认购量稳步提升。对本地中介、二手房平台而言,刚需房源咨询与成交热度将持续回暖。
2、中期:楼市分化加剧,刚需、改善行情彻底脱钩
政策定向托底属性明确,无全面刺激利好。未来张家港楼市将呈现两极走势:150万以内刚需房源流动性持续向好、去化加快;高端改善、大户型房源无政策加持,行情完全依托真实自住需求,价格、成交保持平稳,不会出现炒作上涨行情。
3、长期:楼市回归居住属性,告别普涨时代
本次国家采用财政贴息精准调控,而非全面降息,释放极强信号:楼市调控重心从“刺激增长”转向“保障刚需、平稳转型”。张家港楼市彻底告别普涨行情,未来市场竞争将聚焦产品力、性价比,刚需自住成为楼市核心支撑,房产居住属性彻底凸显。
六、张家港刚需置业实操指南(避坑必看)
1、精准锁定适配房源:优先关注杨舍老城成熟二手房、城北次新刚需盘、乡镇中小户型,严格核对「总价≤150万、面积≤120㎡」双标准;
2、把控贷款时间节点:务必将贷款放款时间安排在10月1日之后,提前签约未放款、节后放款同样可享受政策,已放款存量贷款无法补享;
3、签约务必确认授权:免申即享不代表无需操作,签贷款合同时必须同步授权银行代办贴息,确认相关条款写入合同,保障福利落地;
4、人才用好双重红利:符合张家港青年人才条件的购房者,最大化利用「公积金人才贴息+商贷国家贴息」双重政策,极致降低置业成本。
2026房贷贴息新政,是国家精准扶持刚需的重磅利好,也是张家港刚需购房者难得的低成本置业窗口期。但我们需理性看待:政策托底不刺激涨价,红利护航不代表盲目上车。
买房始终立足自住需求,结合自身收入与生活规划,借助政策红利择优入手,才是港城刚需最稳妥的置业选择。
温馨提示:本文政策解读全部依据财政部、央行官方文件,地方银行落地细则以官方后续公告为准,不构成任何购房投资建议。
推荐资讯
推荐资源
暂无推荐资源
关于我们
下载小牛看房APP
扫描上方二维码
微信扫码咨询
江苏小牛看房云科技有限公司 | 地址:常州市新北区太湖东路惠民大厦505室 | 电话:400-928-1117 | 邮箱:marketing@cfang.com |
苏ICP备2023041966号
