
存量承压、行情分化:张家港楼市最新复盘

5
经过前期价格、成交持续回落的市场调整之后,张家港楼市不再是一路下跌的行情,不再出现全市统一的大涨或大跌,板块之间行情差距明显。市场主要依靠本地刚需自住、改善置换需求托底,新房成交具备一定韧性。但二手房挂牌量大、购房者观望情绪较重等问题仍然突出。本文结合官方统计数据,从新房、二手房、板块价值、市场风险以及未来走势几个方面,客观拆解当下楼市的真实情况。
一
市场总体概况
根据张家港市统计局 2026 年 7 月 20 日发布官方信息:自 2025 年三季度起,张家港商品房销售面积增速连续 4 个季度位居苏州各区县首位。2026 上半年全市商品房销售面积 85.35 万㎡,同比下降 6.2%,降幅显著优于苏州全市平均水平,增速排名苏州十板块第一。
整体市场呈现弱企稳、强分化特征。刚需为本市需求基本盘,改善需求高度集中于杨舍主城区;乡镇购房需求以本地自住为主,纯投资需求基本退出市场。市场告别普涨普跌行情,楼盘品质、地段、交付安全性成为成交分水岭:国企、配套成熟项目去化更稳;老旧小区、远郊乡镇二手房挂牌库存高,议价空间明显放大。
二
新房市场
1、价格特征
板块价格【市场调研参考区间,非官方统计】:
杨舍城北、城西暨阳湖改善板块:13500–17000 元 /㎡,精装改善产品为主,改善需求集中;
城东、塘桥刚需板块:10000–12000 元 /㎡;
远郊乡镇新建商品房:万元以内,整体去化节奏偏慢。
价格端,开发商直接大幅降价现象减少,更多以赠送车位、装修礼包、灵活首付等软性优惠促销(市场观察,无官方统计)。客户购房决策高度看重交付安全,国有平台、头部房企项目认可度更高,中小民营房企项目去化承压。
2、供应与成交
新房网签存在明显波动,集中营销节点会带来阶段性走量,日常自然到访偏弱。土地端供地策略持续优化,优先出让主城配套成熟小型优质地块,同时通过股权合作、地块分割等方式盘活存量搁置项目,严控远郊低效土地投放,从供给端稳定市场预期。房企拿地趋于保守,土拍资源持续向杨舍主城集聚。
三
二手房(存量房)市场
1. 成交规模(住建局官网 2026-07-01 发布)
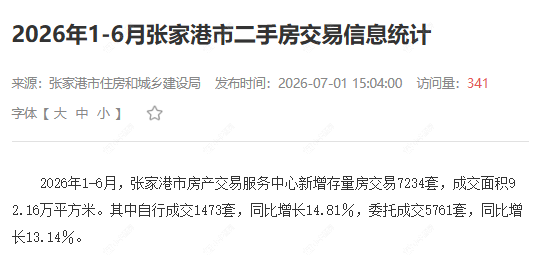
2026 年 1–6 月,张家港市存量房交易 7234 套,成交面积 92.16 万㎡。其中自行成交 1473 套,同比 + 14.81%;委托中介成交 5761 套,同比 + 13.14%,置换需求持续释放,存量房交易成为市场交易重要支撑。
口径提示:不动产登记存量转移件数和住建局房产交易统计口径不同(登记包含安置房转移),两套数据不可直接混同对比。住建局存量房统计仅为住宅二手房交易,为本段权威口径。
2. 市场特征
二手房当前属于典型买方市场,核心矛盾是挂牌库存充足,房源之间竞争激烈,卖方议价空间较大。
杨舍主城区次新房、配套及教育资源优质房源:价格韧性更强,议价幅度相对有限;
老旧小区、安置房、乡镇二手房:降价挂牌房源较多,议价空间更大;
暨阳湖等稀缺景观优质住宅,行情独立性更强。
交易结构上,卖一买一的置换客户是二手市场主力。购房者看房周期拉长,对楼层、装修、房屋瑕疵、交易税费等细节十分挑剔。
四
政策简要总结
年内地方出台房地产托底政策,叠加省级公积金优化、国家换房个税退税等组合政策,围绕以旧换新、优化土地供应、盘活存量项目、信贷宽松等方向稳定市场。政策托底作用持续显现,但更多是托底防风险,难以扭转市场分化格局。信贷环境保持宽松,持续支持自住与合理置换需求。
五
板块格局分析
1、杨舍主城(城北、城西暨阳湖):张家港楼市核心板块。览秀城商圈、暨阳湖生态配套加持,改善需求集中,新房、次新房流动性最优,资产抗跌性最强,是本地改善置业首选。
2、城东板块:刚需主力板块,配套持续完善,以首次置业本地刚需为主,高性价比项目成交活跃度较高。
3、塘桥、锦丰等乡镇板块:需求高度本地化,外来购房客很少;新房以刚需小户型为主;二手房流动性偏弱、库存高,仅适合本地自住,几乎没有投资价值。
六
市场痛点与风险
1、二手房存量压力突出,安置房、老小区持续挂牌,供给过剩压制二手市场,存量房源去化周期较长;
2、板块分化持续加剧,主城优质房源与乡镇老旧房源行情割裂,非核心区域房产变现难度高;
3、市场信心修复缓慢,即便政策持续托底,购房者预期依旧谨慎,只有确定性强、性价比突出的项目才能实现有效转化;
4、房企投资策略收缩,拿地重心聚焦主城优质地块,远郊区域开发意愿不足。
七
后市展望(研判,非官方预测)
1、短期(至 2026 年底):市场维持弱企稳格局。四季度成交或存在阶段性脉冲机会。新房价格整体保持平稳;二手房延续以价换量,不存在全面反弹基础。
2、中长期:板块分化进一步加深。杨舍主城配套成熟的优质改善资产,保值与流动性更强;远郊房源、老旧住宅、配套薄弱房源持续承压。楼市底层逻辑已经由房价上涨预期,转向自住功能、地段配套、流通能力。
3、需求端:自住刚需、改善置换是两大核心支撑;纯房产投资需求持续退场,购房需优先评估交付安全、地段配套与未来流通性。
八
购房参考建议(仅为信息参考,非购房决策意见)
刚需自住:优先杨舍主城配套成熟板块,优先国企 / 品牌现房、准现房;二手房可在合理议价区间筛选优质次新房;
改善置换:充分利用以旧换新、换房个税退税等政策红利,优先暨阳湖、城北高品质改善项目,重点考察物业、小区品质;
投资提示:不建议在张家港进行房产投资;乡镇、老旧小区房产存在较高流动性风险。
数据来源:张家港市统计局、张家港市住建局、张家港市自然资源和规划局、苏州市住房公积金管理中心官网公开文件
免责声明:本报告仅对政府公开统计数据整理汇总;板块价格、议价空间、客户偏好属于市场定性观察,并非官方发布成交均价;全文不构成任何购房、投资、资产处置建议。
推荐资讯
推荐资源
暂无推荐资源
关于我们
下载小牛看房APP
扫描上方二维码
微信扫码咨询
江苏小牛看房云科技有限公司 | 地址:常州市新北区太湖东路惠民大厦505室 | 电话:400-928-1117 | 邮箱:marketing@cfang.com |
苏ICP备2023041966号
